





TikTok Shop在泰国首次反超Shopee,上半年GMV增长116%
 133
泰国电商第一名,这次换人了。
长期以来,Shopee 一直是东南亚电商市场的重要玩家,在泰国、越南、马来西亚等市场拥有较强的用户基础。TikTok Shop 则凭借短视频、直播和达人带货快速崛起,成长为传统货架电商不可忽视的竞争对手。
如今,这场竞争在泰国市场迎来了新的变化。
据科技媒体 Tech in Asia 报道,市场研究机构 Cube 最新数据显示,2026 年第二季度,TikTok Shop 在泰国市场的商品交易总额(GMV)为 53 亿美元,首次超过 Shopee 的 49 亿美元,成为三大主要电商平台中交易规模最大的单一平台,市场份额方面,TikTok Shop 占比达到48%,Shopee 为 45%,Lazada 约为 7%。
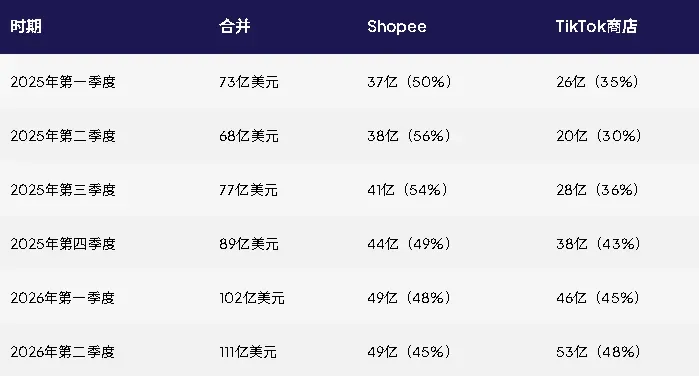
数据来源:Cube Tradewinds 2026年上半年数据集,所有数据均为估算值
从上半年整体表现来看,双方的差距同样在迅速缩小。2026 年上半年,TikTok Shop 泰国站 GMV 达到 99 亿美元,同比增长 116%;Shopee 约为 98 亿美元,同比增长 32%。两者在三大平台合计 GMV 中的占比均约为 46%,处于胶着博弈状态。
从落后26个百分点到反超,
TikTok Shop做对了什么?
如果把时间线拉长,TikTok Shop在泰国市场的增长速度会更加直观。
2025 年第二季度,Shopee 在三大平台合计 GMV 中的占比为 56%,占据市场主导地位,彼时 TikTok Shop 的份额仅为 30%,双方差距达 26 个百分点。一年之后,双方的份额发生逆转,TikTok Shop 升至 48%,单季度实现小幅领先的跨越,Shopee 则降至 45%。
为什么 TikTok Shop 在短短一年时间里能够实现反超?
首先,是内容场景对消费需求的激发。
用户原本可能只是打开 TikTok 观看视频,却在刷到商品测评、使用演示、达人推荐或直播展示后,产生购买兴趣。商品不完全依赖消费者主动搜索,也能够通过内容进入用户视野。
对于美妆、个护、服饰、家居用品等需要通过视觉展示才能更好地体现价值的商品,这种模式尤其具有优势。
例如,一款普通的收纳用品,在传统商品页面中可能只是几张产品图片和一段参数介绍,但如果通过短视频展示使用前后的空间变化,消费者就能更直观地理解商品的用途。类似的逻辑也适用于美妆产品的使用效果、服装的上身展示以及厨房工具的实际操作。
当内容能够帮助消费者理解商品,甚至激发原本不存在的购买需求时,平台就不再只是交易发生的地方,也成为影响消费决策的重要渠道。
其次,达人和直播带来的销售能力,正在成为平台竞争的一部分。
单纯依靠商品上架和自然搜索获取订单,往往需要较长时间积累评价、销量和排名。而 TikTok Shop 提供了另一种增长路径,卖家可以通过达人合作、短视频内容和直播展示,让商品在较短时间内触达目标消费者,降低消费者对陌生商品的理解成本。
截至 2026 年 3 月,泰国市场已有超过 300 万名挂载商品链接的内容创作者,覆盖美妆、服饰、家居、食品等多元品类,形成了金字塔式的达人推广体系。平台同步推出的 ThaiRisers 本土品牌扶持计划,进一步打通了内容与商品的连接,约半数入驻品牌在上线前六个月就实现 5-10 倍的 GMV 增长。
当平台上的内容供给、商品供给和交易链路逐渐成熟,内容电商就有机会从偶发的爆款生意,发展为更稳定的日常销售渠道。
更重要的是,TikTok Shop 正在逐渐摆脱只能依靠新鲜感和冲动消费的刻板印象。当消费者开始反复购买、主动关注店铺,并习惯通过平台寻找商品时,内容电商才真正具备与传统货架电商争夺日常消费需求的能力。
Cube 数据显示,2026 年第二季度,TikTok Shop 泰国站消费者平均每季度下单 11.8 次,Shopee 为 9.9 次。追溯至 2023 年第一季度,TikTok Shop 用户的季度购买频次仅为 5.2 次,三年间实现翻倍增长。用户规模层面,TikTok Shop 泰国站消费者数量已达到约 4100 万,逐步接近 Shopee 4400 万的用户体量。
最后,品类结构从单一依赖走向多元均衡,打开了长期增长空间。
早期 TikTok Shop 的 GMV 高度依赖美妆个护品类,消费形态以冲动型、爆款型消费为主。而随着用户购物心智的成熟,平台品类结构持续优化,增长动力也更加多元。
2026 年上半年,美妆个护占 TikTok Shop 泰国站 GMV 的比例为 29%,较 2025 年的 33% 下降 4 个百分点;与此同时,服饰、健康保健等品类的占比持续提升,逐步成为平台增长的新支柱。
博弈从流量延伸至全维度竞争
需要明确的是,TikTok Shop 的反超并不能将其简单理解为 Shopee 失势。
事实上,2026 年上半年 Shopee 泰国站 GMV 仍实现 32% 的同比增长,用户购买频次也在持续提升,在消费者购物习惯、商品搜索、评价体系以及日常购买场景等方面,Shopee 仍然具有竞争基础,只是 TikTok Shop 的增长速度更快,导致其市场份额相对下降,从东南亚全域市场来看,Shopee 也依旧保持整体领先地位。
而随着双方在泰国市场的差距持续缩小,竞争也经从单一的前端流量争夺,升级为内容、物流、商家服务的全维度对抗,不仅在争夺彼此的存量订单,也在竞争新增的消费需求。
在内容赛道,双方已进入正面交锋。短视频、直播、达人带货原本是 TikTok Shop 的核心优势,Shopee 也在加速补齐短板:一方面在站内完善直播、短视频和达人带货体系,激活站内内容流量;另一方面与 YouTube Shopping 达成合作,拓展站外内容入口,增加商品曝光路径。双方的获客逻辑逐渐趋同,内容吸引力、商品匹配度与转化效率成为共同的竞争焦点。
在物流履约端,双方都在加大基建投入以承接订单增长。Shopee 旗下的 SPX Express 在泰国持续完善物流网络,并推出即时配送服务。TikTok Shop 则与泰国本土物流企业 Thai Happy Logistics Ltd. 合作,为本土商家和海外仓发货的跨境商家提供本地配送服务,优化末端履约体验。
物流能力直接决定了平台能否承接住内容带来的爆发式订单,也影响着用户的购物体验与复购意愿,将成为下一阶段双方竞争的关键战场。
泰国电商竞争进入新阶段,
跨境卖家应该关注什么?
TikTok Shop 在泰国市场实现单季度 GMV 反超,给跨境卖家带来的最大启示,并不是赶紧把所有资源转移到 TikTok Shop,而是需要重新评估不同平台的经营价值。
过去,一些卖家会将 Shopee 作为主要销售渠道,把 TikTok Shop 当作获取曝光、测试爆款或者进行内容营销的补充渠道。随着 TikTok Shop 交易规模与商业价值的持续提升,卖家群体分化出三种典型的布局策略。
选择坚守 Shopee 的卖家,核心诉求是经营稳定性。这类卖家往往拥有成熟的店铺运营体系、稳定的老客群体与现金流,但缺乏内容制作、直播运营的能力,担心转型试错成本过高,导致两边业务都受影响。
但不可回避的是,Shopee 平台内部的存量竞争日益激烈:广告竞价内卷导致流量成本攀升,平台佣金与营销费用逐年提高,同质化商品的低价竞争不断压缩利润空间,老店增长陷入瓶颈,新店难以突围。许多深耕多年的卖家出现“单量稳定但利润持续下滑”的困境,存量市场的博弈已进入白热化。
选择全面转向 TikTok Shop 的卖家,看中的是增量红利与利润空间。相比于 Shopee 老店权重垄断的生态,TikTok Shop 的算法更侧重内容质量与产品本身,只要内容精准、直播稳定,往往能在短时间内起量。同时,兴趣电商的逻辑让用户弱化了比价行为,这对卖家构成了直接吸引力。但全面转型也意味着风险,商家需要搭建内容团队、适应平台规则、经历试错周期,对综合运营能力的要求更高。
对于卖家而言,两者并不是只能选择其一的关系,两种渠道的经营方式有所不同,在合适的商品和运营策略下,可以形成互补。
目前来看,多数卖家更倾向选择“Shopee 守基本盘、TikTok Shop 做增量” 的做法。一方面维持 Shopee 老店的正常运营,稳住基础营收、老客复购与现金流;另一方面布局 TikTok Shop 店铺,搭建短视频、直播与达人合作体系,抢占增量市场,提升整体盈利水平。这种策略既规避了 all in 单一平台的风险,又能抓住内容电商的增长红利。
市场机会仍在,
但不能把平台增长直接当成卖家红利
从泰国市场的最新数据来看,TikTok Shop 确实已经成为跨境卖家重点关注的销售渠道。
但需要注意的是,不一定每个商家在 TikTok Shop 上都会比在 Shopee 上更容易赚钱。
品类竞争、流量分配、达人佣金、平台费用、广告投放、商品折扣、物流履约、退货退款和售后服务等等这些环节,都可能影响最终利润。部分商品即使实现较高 GMV,也可能因为推广成本过高或退货率偏高而难以持续经营。
因此,卖家需要建立更完整的经营核算体系。除了观察商品曝光、点击率、转化率和订单量,还应该关注单笔订单的利润、达人合作投入产出比、退货率以及复购情况。
尤其是在内容推广过程中,卖家需要区分自然流量带来的订单和付费推广带来的订单,判断销售增长究竟来自商品自身竞争力,还是来自持续增加的营销投入。
尤其当越来越多商家进入同一个平台,热门品类可能出现商品同质化、达人合作成本上升和价格竞争加剧等问题。早期通过内容红利获得增长的商品,也可能随着竞争者增多而逐渐失去优势。
此外,进入泰国市场还需要考虑本地消费者偏好、商品标签与语言适配、物流时效、退货处理以及适用的税务和产品合规要求。对于美妆、个护、食品接触类产品和电器等商品,更需要根据具体品类核实当地监管要求,不能只看到平台增长就忽略经营门槛。
对于准备入场的卖家,稳妥的做法是先围绕具体品类开展小规模测试,验证内容能否带来有效转化、实际履约成本是否可控,以及扣除各项费用后是否仍有合理利润,再决定是否扩大投入。
对于已经在泰国经营的卖家,则可以重新审视自己的平台结构:哪些商品适合通过内容触达新消费者,哪些商品更依赖搜索和评价成交,哪些商品可以在两个渠道同步经营,哪些商品需要根据不同平台重新设计定价和推广策略。
这些问题,比单纯追逐平台排名更有实际意义。
写在最后
TikTok Shop 首次在泰国单季度 GMV 上超过 Shopee,是东南亚电商竞争中的一个重要节点。
对于跨境卖家而言,泰国市场的机会依然存在,只是获取订单的方式正在变得更加多元。过去依靠商品上架、价格优势和平台促销就能获得增长的经营方式,需要进一步结合内容、达人、消费者运营和利润核算。
平台排名可以反映市场正在发生什么,却不能直接告诉卖家应该怎么赚钱。
接下来,值得关注的,不只是 TikTok Shop 能否继续扩大领先优势,还有它能否在保持增长的同时建立更稳定的消费习惯,以及卖家能否在流量竞争进一步加剧之前,找到适合的商品和经营节奏,保住自己的利润线。