



海外仓压下30份查税函!某菲律宾大卖被全平台封店?
 128
随着菲律宾税务合规全面收紧,稽查风暴已波及头部大卖与海外仓。一封躺在海外仓信箱里的稽查通知,引发部分卖家全平台封店、资产查封甚至全仓连带扣押!
本期,我们就先从这封最容易被忽视的MO文件讲起,拆解它究竟是如何一步步引爆危机的。
“今年比往年查得都要严,估计明年会更猛。”
最近和几位菲律宾卖家聊天,大家对当地的税务稽查力度都感受到了相同的寒意。
费尽周折办好却在最后关头被叫停的“税务注册徽章”;国税局、海关局“一把手”轮换;当地超万亿比索税收的KPI压力;以及年底就要落地的强制电子发票……多重变量交织下,菲律宾的查税风暴正越刮越猛。
最近圈内盛传,某头部3C品牌遭到菲律宾地方税局的查验,由于问题始终未能得到妥善解决,导致旗下菲律宾站店铺被平台全线关停,连跨境店都未能幸免。
更典型的反面案例:菲律宾国税局(BIR)此前在宿务查封了一家通过Facebook直播卖奢侈品的本土大卖,其未申报销售额高达2.11亿比索,仅最低应缴税款及罚款就超过4040万比索。执法人员甚至直接摸到其线下经营场所和仓库贴封条!
合规的达摩克利斯之剑已经落下,没有谁能侥幸逃脱。
一份文件让大卖画地为牢
一切的源头,仅仅是一封躺在海外仓收件箱里的MO文件。
很多在菲卖家未必真正清楚它的分量。文件全称是Mission Order(税务任务令/外勤稽查令),通常由卖家注册地所属的菲律宾国税局(BIR)税务分局直接签发。
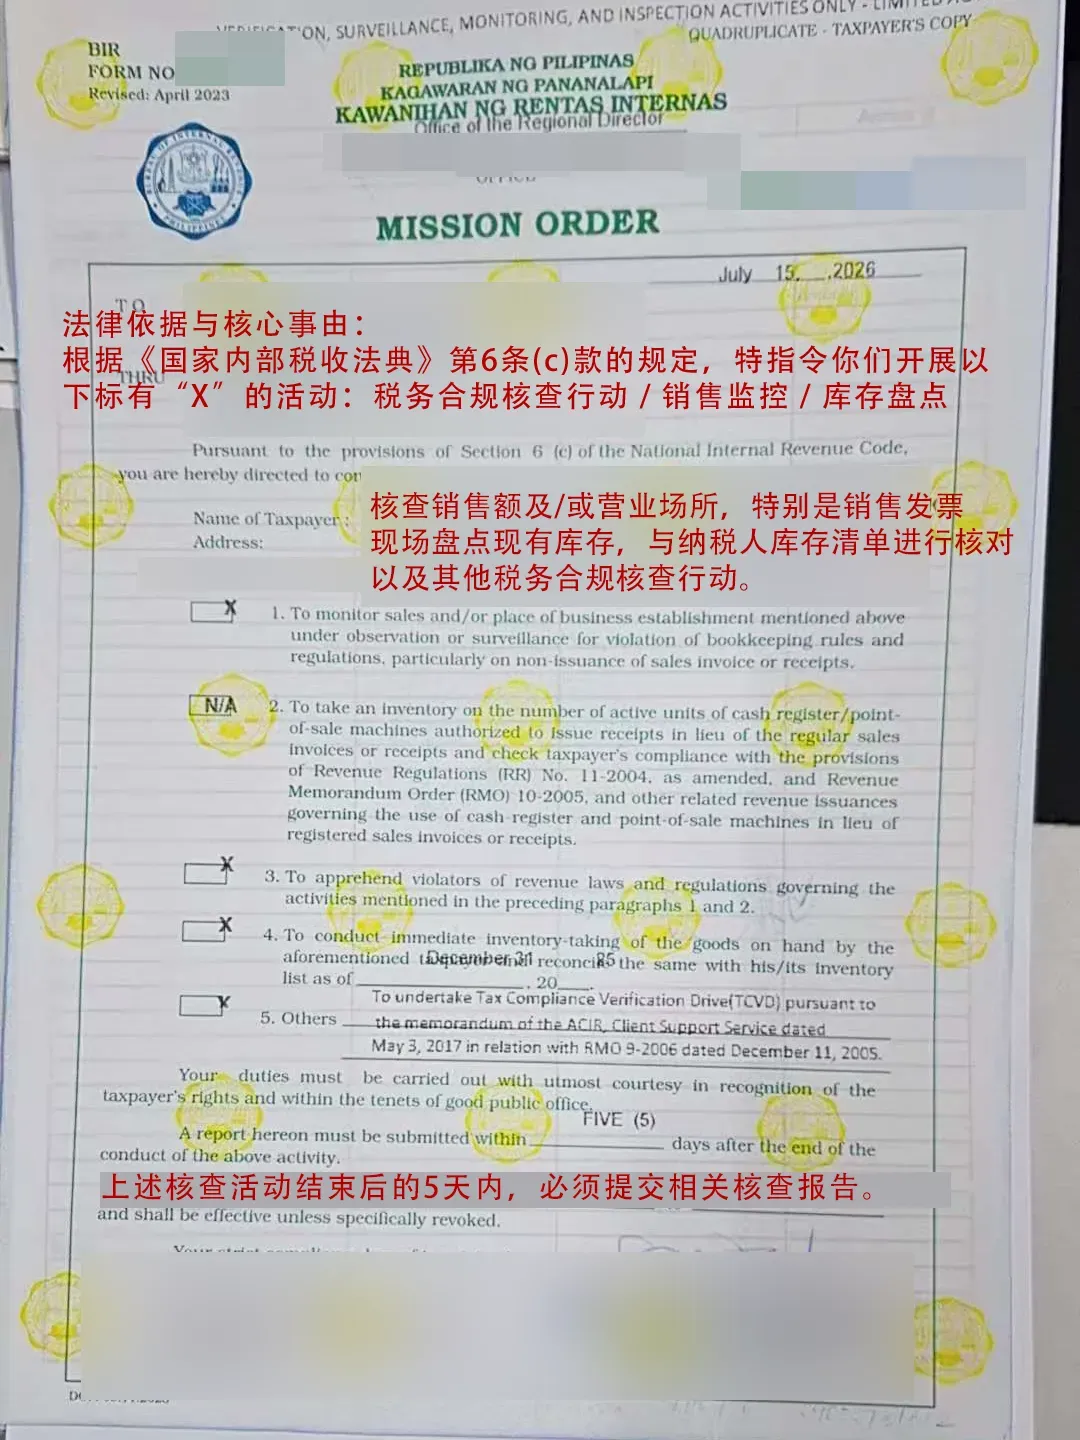
必须明确一点:MO文件是一份具有法律效力的书面稽查通知。 它的出现,意味着税局怀疑你的公司存在漏税或合规异常,正式派人介入核查,并要求企业配合提供材料。
文件上不仅会白纸黑字列明带队检查的税务官名单、核查的经营区域,还会明确指出本次核查的具体范围(比如核查后台流水、库存账目、发票开具情况等),并附带一份要求企业配合提交的材料清单。
但最容易踩坑的,是这份文件画出的红线:收到MO文件后,企业必须在5天内做出回应。然而在实际经营链路中,不少中国卖家的海外仓地址是挂靠的,如果仓库方管理混乱极易导致这封关键信件石沉大海。
与此同时,税局的流程还在推进中——如果接连三次发函都置之不理,案件将直接升级为LOA(Letter of Authority,正式税务审计授权书)。
一旦进入LOA阶段却依然无人应诉,税局便会启动强制传票(SDT)甚至直接向法院提起诉讼,申请冻结涉案卖家的银行账户、查封资产,并向电商平台发出司法协查函。
到这一步,很多卖家才意识到事态的严重性。
一线卖家视角拆解税局稽查
为了弄清这些税务文件背后的真实运作逻辑,小编请教了一位深耕菲律宾电商市场多年的大卖——JK。
除了自己操盘本土店铺,JK在当地也设有海外仓。2025年,他自己就曾收到过税局下发的MO文件。在那之前,他和大多数卖家一样,根本不知道有这回事。亲身踩过坑、又帮助海外仓客户处理过税务协查后,才逐渐了解菲律宾查税的执法章程和协商方法。
在JK看来,触发稽查的高危涉税风险一般就两个:长期0申报&不具备真实资质的店铺。
什么情况下会触发稽查?很多卖家觉得自己体量小不会被查,这种“抓大放小”的说法成立吗?
税局看的是你的实际销售额和税务申报对不对得上。只要店铺流水很大、申报额度却明显不够,就会进异常名单;如果是买来的主体资料、长期零申报,一定会被盯上,只是时间早晚的问题。
而且小卖总有一天会做成大卖的吧,只要后台累积的交易数据够多,税局一样会找上门,这和国内查税其实是一个道理。
在您看来目前税局是否已经能直接掌握电商平台的后台数据了?
这点很难给出绝对的答案,只能说税局未必拿到了平台最底层的核心数据。从我们实际接触过的case来看,税局初期开出的预估销售额往往偏高,很多卖家的第一反应都是“我一年卖下来根本没这么多钱”,说明税局掌握的更多是推算出来的体量。
有些卖家认为,注册地址与实际经营本就脱节,只要不露面,税局就很难查到自己头上。对于这一点,见过不少同类案例的JK直言,这是最大的认知误区。
找不到人绝对不是护身符。按注册地址扑空后,税局最直接的做法就是去你店铺下一单,再要求平台配合调取发货地址和退货地址。
JK也向小编透露了一个圈内真实的惨痛案例:
当地一家颇具规模的海外仓,因为没把收到的核查通知当回事,居然积压了整整30份未处理的MO文件,相当于为仓内所有合作店铺埋下了一颗定时炸弹。
同样拥有海外仓业务的 JK 认为,海外仓有义务将收到的MO及时告知卖家;哪怕文件上的信息一时对不上号,也可以顺着税局发来的包裹线索去排查是哪家店铺,完全不至于让30份MO在仓库里越积越多!
破局的关键是?
面对层层升级的税务稽查,很多卖家的第一反应是慌乱,或者习惯性地用国内的思维去应对。但事实上,一旦MO文件下发,后续处理过程中的每一个动作,都直接决定了事情的走向。
回顾自己当年收到MO文件的经历,JK坦言,能够化险为夷一方面是反应够快,另一方面是具备菲律宾本地资源,直接由当地人士出面与所在辖区的税务分局正面协商。
当然并非所有卖家都有这样的运气。在之后协助客户处理危机时,JK发现,大多数卖家并不是卡在“补不起税”上,而是倒在了处理反感的误判上。
JK曾中途接手过一个颇为棘手的case。
某类目头部大卖当初图省事,委托一家菲律宾财务公司代办注册并管理公司记账。收到MO文件后,该财务公司采取了看似“最正规”的处理方式:不与税局做任何沟通协商,直接按标准流程走,准备把材料一样样交上去。
但问题出在,这家财务公司从注册之初就未曾替卖家规范记账。该卖家日销十几万美金,面对税局要求调取的每日流水账、官方收据及平台后台数据,一样都拿不出来。
材料凑不齐,事情就这么硬生生拖了几个月。财务公司不仅没能推进解决,反而请了律师准备走正式司法抗辩流程,直接把案子推到了法庭这一步。更糟糕的是,该公司的注册地址位于菲律宾税务总局管辖区——在JK看来,普通税务分局尚有沟通协商的空间,而一旦案子因为体量过大被推至总局层级,执法尺度会变得极为强硬,几乎没有转圜余地。
写在最后
纵观整个东南亚市场,合规收紧早已不是菲律宾一地的孤例。今年以来,泰国乃至东南亚多个核心市场都在同步加码税务与经营监管,而行业普遍的判断是:今年的查税力度已明显高于往年,明年的监管只会更严。
越早介入处理,可选择的路径与缓冲空间就越多!