



TTS加拿大开站在即,谁能先吃到红利?
 91
过去几年,中国跨境卖家布局北美,基本都把美国作为主战场,加拿大更多是美国业务的补充市场。美加之间有着紧密的贸易和供应链联系,但两国市场并不能完全打通。随着北美贸易规则调整、关税政策不确定性增加,卖家也开始重新考虑北美市场的布局,以及现有供应链和经营资源能否延伸到更多市场。
最近,TikTok Shop加拿大站的消息,让这个问题有了新的落点。TK观察获悉,TikTok Shop计划于2027年一季度开放加拿大站,目前已经开始招募商家、TSP和物流服务商。虽然平台尚未正式发布开站公告,但从目前的招商和合作沟通来看,加拿大站的准备工作已经在推进。
对已经在美国市场经营的卖家来说,加拿大最大的吸引力,可能不是一个全新的市场,而是有机会把现有的商品、供应链和运营能力延伸到另一个国家。
但加拿大究竟有多大的生意空间?美区卖家能复用多少资源?这门生意又有哪些容易被忽略的成本?
这次,TK观察想从这几个问题展开。
加拿大市场,究竟有多大?
先看市场容量。根据ECDB发布的《E-Commerce in Canada 2026》,2025年加拿大电商市场规模达到645亿美元,预计2026年将增长至695亿美元,到2030年有望达到868亿美元。当地线上购物用户约3460万,覆盖86%的总人口。
不过,加拿大与美国的电商市场仍有明显差距。2025年,加拿大线上购物者人均每年下单13.7次,平均客单价136.3美元;美国分别为27.5次和162.6美元。加拿大线上零售额占整体零售额的比例为13.2%,美国则达到22.4%。
两国的差距不只是人口基数,更体现在消费者的线上购买频次和电商渗透率上。 对TikTok Shop来说,加拿大已经具备成熟的线上消费基础,但内容电商能否进一步带动商品发现和购买转化,还有待市场验证。
中国跨境商品在当地也已经有了一定的市场基础。
ECDB统计,2025年加拿大消费者在海外电商平台的消费达到92亿美元,占当地电商市场的14.3%。其中,按商品发货地划分,中国发货的店铺贡献约55.4亿美元,美国发货的店铺约34.5亿美元。
从平台表现来看,Temu已经成为加拿大第三大电商平台,2026年GMV预计达到47.1亿美元;Shein预计达到27.7亿美元,AliExpress也进入前十。这些数据说明,加拿大消费者并不排斥中国商品,Temu、Shein等平台已经完成了一轮市场教育。
TikTok Shop进入后,不需要重新培养消费者购买中国商品的习惯,而是要争取已有跨境消费需求中的一部分,将商品发现、内容种草和最终成交放到同一个平台内完成。
TikTok在加拿大已经有了一定的用户基础。
TikTok官方2026年3月公布,加拿大每月有超过1600万人使用TikTok。此前,这些用户可以通过短视频和达人内容发现商品,但购买通常需要跳转到品牌独立站或其他电商平台。TikTok Shop开放后,短视频、直播、达人分销和站内结账才有机会形成完整的交易链路。
另一个值得关注的条件,是加拿大与美国之间紧密的市场联系。
美国商务部国际贸易管理局(ITA)在加拿大电商市场指南中提到,加拿大的电商基础设施与美国高度融合,两国在语言、文化和消费习惯上也有较强的相似性。加拿大贸易专员服务也建议企业利用美加市场之间的共同语言和文化基础,拓展跨境电商业务。
对已经经营美国市场的中国卖家来说,这意味着部分现有资源有机会延伸到加拿大。很多团队在美国已经有公司主体、海外仓、供应商和成熟的运营团队,部分商品也经过了长期的市场验证。相比进入一个完全陌生的市场,加拿大更容易承接这些已有的经营基础。当然,美国仓发往加拿大仍涉及运输、清关、税费和当地配送,具体成本还需要单独核算。
平台层面的美加联动,可能进一步放大这种优势。
按照TK观察此前获得的合作沟通信息,TikTok Shop加拿大站计划在2027年2月中旬定向邀请部分商家,3月第一周全量开放,5月之后推动美加内容互通。也就是说,加拿大站并不只是单独增加一个销售市场,平台还在尝试打通美国和加拿大之间的内容及经营资源。
这一安排在于:如果美国市场验证过的商品和视频素材能够在加拿大继续使用,进入新市场时需要重新投入的选品测试和内容制作成本就有机会降低。至于库存、达人和广告能否进一步实现跨市场协同,则要看平台后续具体政策。
新站点早期的竞争窗口,同样值得卖家关注。
TK观察此前跟踪墨西哥TikTok Shop时,就观察到过类似的市场变化。2025年墨西哥站刚开放时,平台两天就签约了2万多名达人。美拓万联合创始人Leo也曾告诉TK观察,墨西哥站上线第一天,主动申请样品的达人就超过1.2万人。
但早期的生态优势不会一直存在。截至2026年9月,墨西哥TikTok Shop日均GMV较上线初期增长133倍,商品目录扩大174倍,活跃卖家和活跃创作者分别增长59倍和42倍。随着平台生态逐渐成熟,卖家面临的竞争也从早期的资源积累,转向商品适配、内容转化和经营效率。
加拿大站未必会完全复制墨西哥的市场路径,但提前进入、建立商品和达人资源,确实可能让卖家获得一定的先发优势。
当然,加拿大电商市场本身并不是一片蓝海。ECDB预计,2026年Amazon.ca的GMV约372.2亿美元,Walmart.ca约139.2亿美元,TikTok Shop进入后,面对的仍是已经拥有成熟消费群体和履约体系的竞争对手。
对美区卖家来说,加拿大站的机会在于已有的北美经营基础有机会被再次利用,而TikTok Shop提供了一个新的成交渠道。那现有的商品、库存、达人和内容资源,究竟有多少能够直接带过去,又有哪些需要重新投入?
美区卖家,能把哪些资源带过去?
美国市场积累的商品、库存和运营经验,可以成为进入加拿大的基础,但不同资源的复用程度并不一样。
商品:美国跑通的SKU,可以先拿来测
商品可能是最容易复用的一项,但复用的首先是数据和货盘,而不是美国爆款本身。
TK观察此前跟踪墨西哥TikTok Shop时发现,平台早期Top 30卖家中,有13家在美国站存在同名、同品类店铺,占比约43%。这批卖家进入墨西哥时,至少已经有一轮商品、价格和内容测试经验。
美拓万联合创始人Leo的案例也比较典型。公司在进入TikTok墨西哥之前,就已经做美国和墨西哥市场的保健品独立站,因此TikTok墨西哥开站后,可以直接承接此前积累的商品和市场经验。后来,美拓万在墨西哥做到日均3000—4000单、月GMV超过100万美元。
在墨西哥市场,TikTok已经尝试过商品同步复用。
2026年初,TK观察曾披露TikTok“美通墨”项目,其中就设计了“同步复用”模式:符合条件的美国卖家,可以从美国店铺后台直接同步商品详情,平台自动完成翻译适配,同时同步库存数据;另一种“独立运营”模式,则允许卖家分别维护美国和墨西哥市场的商品与库存。
加拿大站目前公开的信息还没有明确到这一程度,但如果平台继续沿用北美市场之间的联动逻辑,美区卖家手里的商品数据,显然会比一个完全没有北美经营记录的新卖家更有价值。
库存:美国仓,可能就是加拿大的第一批库存
库存的优势则更加直接。
加拿大消费者本来就习惯从美国买东西。DHL对加拿大消费者的调查显示,51%的加拿大消费者会从海外电商购买商品,在这些跨境购物者中,78%会从美国购买;与此同时,53%的消费者会因为配送费用太高而放弃购物车,94%的人认为配送选项会影响自己的购物选择。
这意味着,美国仓对美区卖家来说,不只是“离加拿大近”,而是加拿大消费者已经习惯的一种供货方式。
TK观察此前获得的信息显示,加拿大站计划开放FBT,商家可以把美国库存调拨至加拿大FBT仓,再由平台负责后续履约。与此同时,美国主体、中国大陆及香港主体等都在加拿大站的入驻范围内。
如果这一方案最终落地,美区卖家就不一定需要一开始就在加拿大重新建货盘,而可以先从美国现有库存里拿出一部分做测试。
但美国仓的价值主要在于降低第一阶段的备货门槛,并不意味着履约成本可以忽略。加拿大消费者对配送费用、关税和退货都比较敏感,Landmark Global调查显示,69%的消费者希望购买前看到明确配送费用,56%关注较低关税,58%看重简单可靠的退货流程。
所以,美国仓更适合承担“测试库存”的角色,而不是直接替代加拿大本地库存。
内容:美加互通,可能才是最大的变量
美国市场已经验证过的内容,可以成为加拿大市场的第一批测试素材。
按照TK观察此前获得的信息,TikTok计划在2027年5月之后推动美加内容互通,美国市场已经跑出来的视频素材,可以直接拿到加拿大继续使用。
一条素材在美国跑出来,本身已经包含了选题、卖点、表达方式和内容形式等多轮测试结果。如果这些素材能够进入加拿大继续使用,卖家进入新市场时就不用完全从零开始。
而加拿大消费者对短视频的消费习惯也已经形成。Leger 2026年DGTL调查显示,在了解自己不熟悉的商品或服务时,64%的加拿大消费者更倾向观看短视频,而不是阅读解释性文章。
本地品牌也已经在验证TikTok从内容到转化的链路。比如,加拿大零售商Mark's在2025年秋冬营销中结合创作者内容、Smart+等工具,覆盖520万加拿大用户,最终购买提升8.1%,增量ROAS达到1.98倍。
达人:美国达人池,反而没那么容易搬
达人是几项资源里最难直接复用的一项。原因很简单:美国达人有多少粉丝,并不能直接说明他能带来多少加拿大订单。
加拿大本地的达人生态并不是空白。Ad Standards与Caddle在2025年的调研显示,约一半加拿大消费者会关注至少一名达人,53%信任达人推荐;65%的消费者表示会从微型达人那里了解商品。
Leger 2026年调查也显示,39%的加拿大人会关注达人或内容创作者,其中36%主要通过TikTok关注。
这意味着,美区卖家可以把达人筛选、寄样、佣金和内容管理的方法带过去,但达人名单本身很难直接复制。加拿大站真正需要重新跑的,是本地达人池以及不同达人对应的实际转化。
广告:投放方法可以带过去,数据得重新跑
美区卖家已经积累的账户管理、素材测试、Spark Ads、GMV Max和预算管理经验,可以继续作为加拿大市场的基础。但加拿大的人群规模、竞争环境和消费习惯不同,美国市场跑出来的CTR、CVR、CPA和ROI,不能直接作为加拿大市场的投放依据。
对卖家来说,能带过去的是投放经验和素材生产能力,具体的转化数据还得重新跑。
商品、库存和内容,是美区卖家进入加拿大时最容易获得的三项优势;达人需要重新建立,广告则要重新跑数据。
但资源能带过去,并不意味着所有商品都值得带过去。真正的问题是:哪些品类能吃到这波新站红利,哪些卖家反而会被加拿大的市场规模、物流和本地化成本卡住?
加拿大站的机会,不是所有卖家都能接住
美国市场跑出来的商品,到了加拿大未必还能卖出同样的销量。两国消费者的购物习惯、品牌偏好和购买渠道都有差异,尤其是TikTok Shop,不能只看用户规模,还要看消费者是否愿意在平台内完成购买。
DHL发布的《2025电商趋势报告》显示,约一半加拿大消费者曾在社交媒体上购买商品,但过去通过TikTok购买商品的消费者占比为19%,Facebook和Instagram分别为48%和29%。另有49%的加拿大消费者对直播购物感兴趣。
从这些数据来看,TikTok在加拿大的社交购物市场还有很大的发展空间,但目前还不是消费者最主要的社交购物渠道。对于刚开放的TikTok Shop来说,如何把原本通过短视频发现商品的用户转化为站内买家,仍然需要时间。
而不同品类的购买决策也有差异。加拿大零售委员会(Retail Council of Canada)与Leger在2026年发布的假日购物调查显示,计划在线购买服装的消费者比例从2025年的44%升至48%,家居装饰则从29%升至35%。不过,仍有62%的消费者表示,自己会因为需要亲自查看、触摸商品而选择到店购物。
服饰和家具都是如此。消费者在线上看到了款式和使用场景,未必就能完全确认面料、尺寸和实际质感。加拿大本土家具品牌Ashley Canada曾通过TikTok Smart+广告推广高客单家具产品,网站ROAS较日常投放高出191%,获客成本降低58%,加购率提高533%。这组成绩来自品牌网站广告投放,并非TikTok Shop站内成交,但也能看出,内容营销并不只适用于低价商品,高客单产品同样可以通过内容获得消费者关注和购买意向。
除了商品本身,加拿大消费者对商家来源的态度,也可能影响美区卖家的经营。
加拿大互联网注册管理局(CIRA)2026年发布的互联网趋势报告显示,65%的加拿大网购消费者在有选择的情况下,更倾向于从加拿大本土零售商购买商品。其中,25%的人将加拿大与美国之间的经济和政治关系,列为支持本地商家的原因之一。
加拿大零售委员会2026年的调查也发现,在受到美国政治和贸易关系影响的消费者中,58%表示正在减少购买美国品牌,57%表示会更多支持本地或加拿大制造的企业。
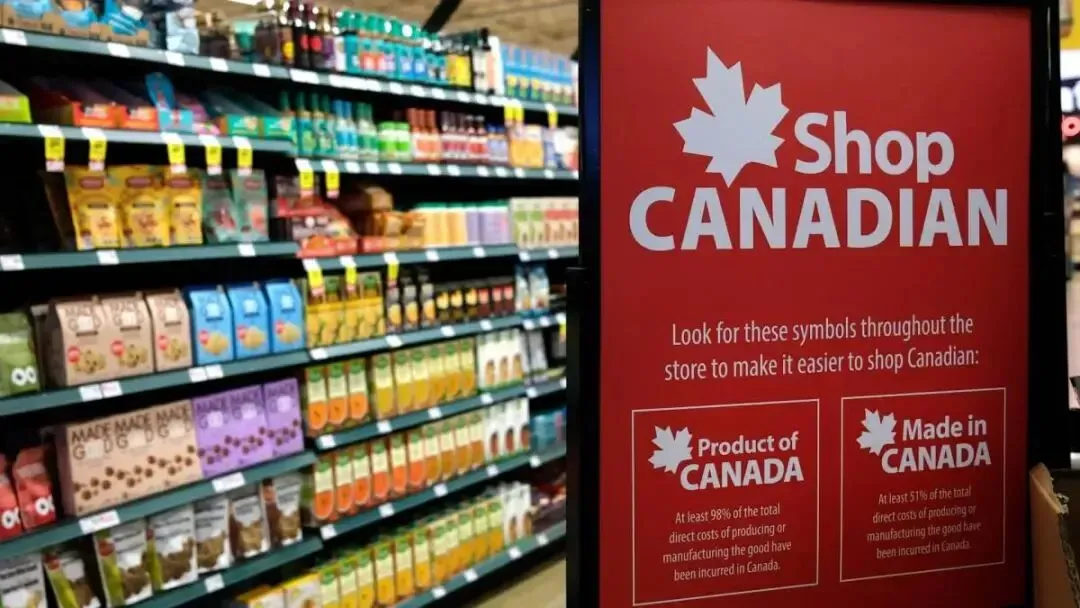
当然,消费者并没有因此放弃对价格的关注。CIRA同一份调查显示,价格和优惠仍然是重要的购物因素,占比62%;配送费用也达到54%。
对中国卖家而言,美国公司主体、美国仓和北美供应链,解决的是经营主体、库存和履约问题,却不能直接转化为加拿大消费者对品牌的认同。尤其是那些原本主要依靠美国市场销售的品牌,进入加拿大后,仍然需要考虑当地消费者对商品价格、配送体验和品牌来源的看法。
如果卖家计划覆盖魁北克省,还需要考虑当地的法语要求。根据魁北克《法语宪章》,面向当地消费者开展商业活动的企业,其商业网站、社交媒体商业内容及商品信息等需要符合相应的法语要求。对于计划进入魁北克市场的卖家来说,法语商品资料、包装标签和客服沟通,都需要提前做好准备。
物流方面,美区卖家还有一项可以提前研究的政策差异。
根据加拿大边境服务局(CBSA)的规定,通过快递从美国或墨西哥进口的商品,40加元及以下可以免关税和税费;超过40加元、但不超过150加元的商品,可以免关税,但仍需缴纳适用税费。相比之下,从其他国家通过快递进口的商品,免关税和税费的门槛只有20加元。
商品不一定要在美国生产,但需要从美国或墨西哥发出,并且此前已经进入当地商业流通,才可能适用相应门槛。
对于已经在美国备货的中国卖家,这项政策可能带来一定的清关成本优势。不过,它针对的是符合条件的低价值快递货件,并不能直接套用到批量调拨加拿大FBT仓的货物上。美国仓直接向加拿大消费者发货,与批量进口商品进入加拿大仓库,涉及的清关方式和成本并不相同。
回到卖家本身,第一批进入加拿大的商品,最好还是从美国已经跑出稳定销量的SKU中筛选,而不是直接把整个货盘搬过去。除了销量,还要重新核算商品毛利、跨境运输、退货和本地化成本。尤其是低客单价、体积较大或者售后复杂的商品,即使在美国卖得不错,到了加拿大也可能没有足够的利润空间。
对于已经有美国库存、成熟商品和内容团队的卖家,加拿大值得先拿出一批SKU测试。但如果只有低价优势,缺少稳定供应链和履约能力,就没必要因为新站开放而急着入场。