



去了一趟胡志明,感受了一下全球第三大 Shopify 服务商集群的热闹
 52
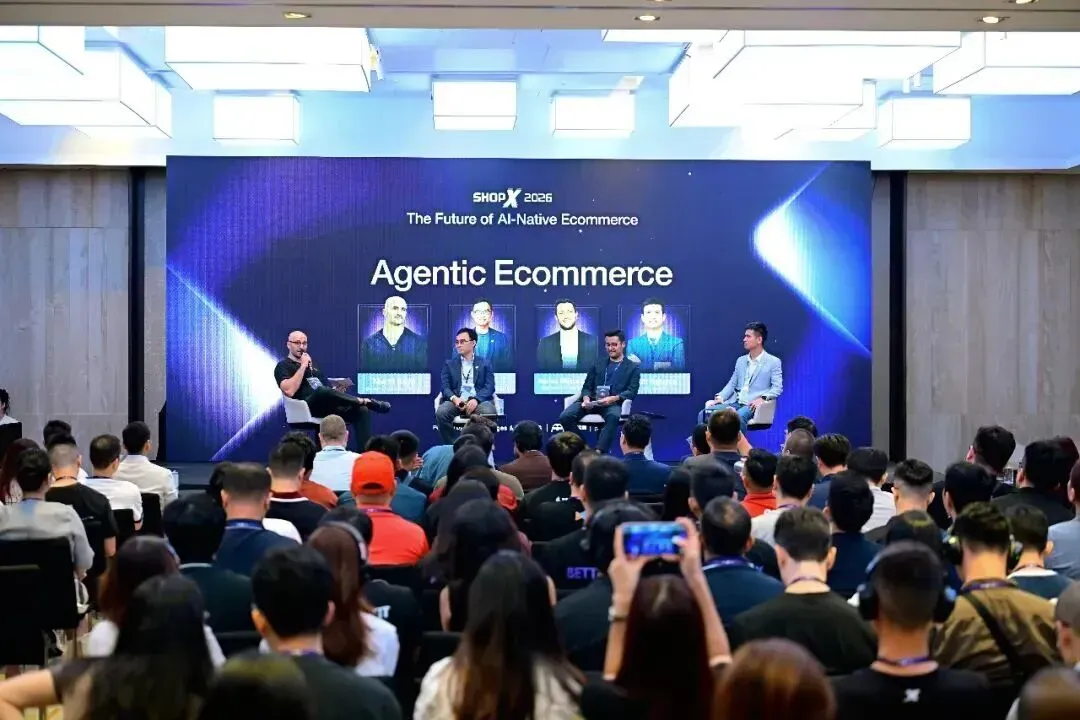
从伦敦回来,屁股还没坐热,我就转战去了一趟越南胡志明,这次受邀到胡志明市参加一个名字叫做 Gempages 的 Shopify 网页优化插件团队举办的生态大会。
在此之前,很多人对东南亚电商的印象可能还停留在 Shopee 和 Lazada 的平台博弈,或是 TikTok Shop 在印尼和越南的狂飙突进。
但我在做功课的时候,才会赫然发现:在平台电商的聚光灯之外,越南已经默默成长为全球第三大 Shopify 独立站插件与服务商集群,体量仅次于美国和加拿大。
这种“比中国出海 SaaS 还要早一步抢占全球第三”的既成事实,不仅颠覆了许多人的认知,也折射出两国外包与技术出海路径的本质分野。
1
越南这批独立站服务商,本质上是什么?
对越南这批企业,我先做一个整体定性。
越南这一批独立站服务商,本质上还是做价格敏感型产品,客户获取也偏互联网、产品驱动,模式上叫(Product-Led Growth),而不是 SLG(Sales-Led Growth)那一套。他们服务的独立站客户,总体上还是中小体量。
Shopify 自己也是从中小客户起家,一路发展到现在很多大品牌都用 Shopify 建站;全球很多 Shopify 生态服务商都是从小向上打,所以越南这批企业也在从小向上打。他们很渴望进入中国,因为中国出海消费品牌里,独立站年 GMV 超过千万美金的已经有一两千家。
所以越南独立站生态可以定性为:面向欧美独立站卖家、以产品驱动、服务中小卖家、价格敏感型的服务商体系。当然他们里面也有服务大客户的,但基本盘是中小卖家。
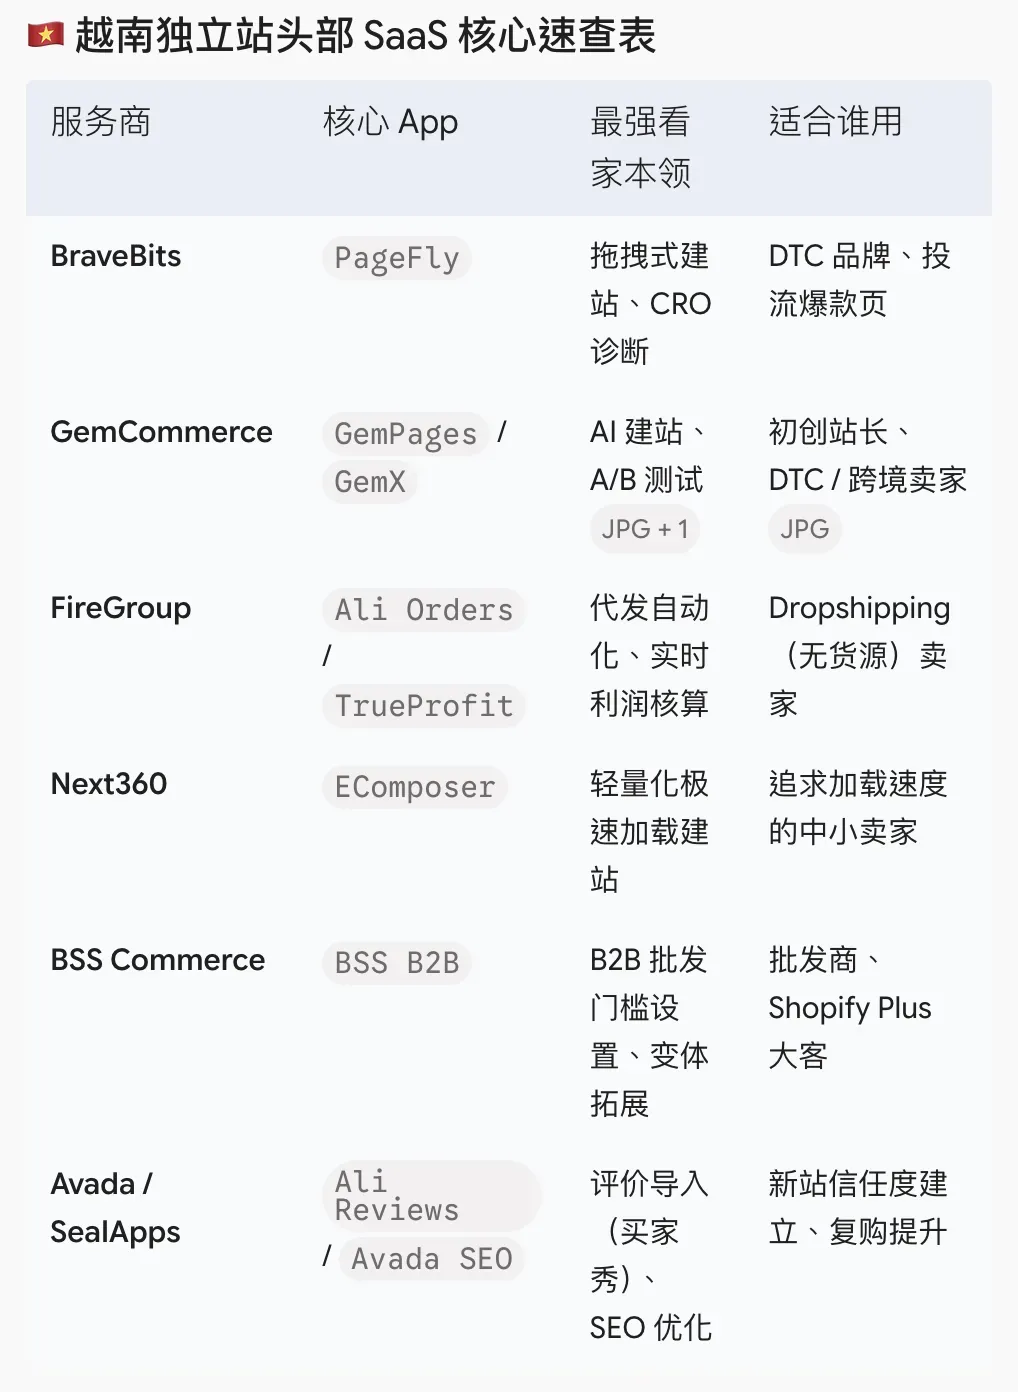
这些是头部,你们有用过么?
有意思的是,我问过一个国内做独立站的朋友:你们有没有用过越南的这些插件?他说也许用过,只是不知道它是越南的,可能看名字才知道。也就是说,很多中国卖家可能用过越南的 App 或插件,但并不知道它来自越南。这就是越南这批服务商的“神奇之处”——品牌和产品高度国际化,直接嵌入全球 Shopify 生态。
2
漫长的积累:为什么是越南?
中国出海过去的十五六年,属于移动互联网、游戏和平台泛娱乐。热钱太好赚,资本太疯狂,以至于大多数技术团队不愿意去啃 SaaS 这种“干苦力、收小钱”的硬骨头。
而越南则是另一种叙事。
十几年前,胡志明市和河内的软件人才承接了大量来自欧美、澳大利亚的 IT 外包订单。在给欧美客户搭建 Magento、WooCommerce 的过程中,这批越南工程师积累了极其扎实的电商底座能力。当 Shopify 在全球爆发时,本地一部分敏锐的团队意识到:按工时卖人头有天花板,而写一套 Shopify App 挂在官方 Store 上按月收全球美金,才是撬动极致杠杆的生意。
在现场可以看到,越南这批 SaaS 团队极其精通欧美的 PLG 体系。他们不需要在纽约或伦敦设办公室,仅凭胡志明市的研发团队,就把 App Store 算法压榨到极致,靠免费版和超长试用期把流量吸进来,靠 24/7 在线、甚至愿意帮卖家深夜改代码的“卷王级”客服把留存做到极高,再给全球 Agency 和科技 YouTuber 提供 15%–30% 的终身返佣,建立分销联盟。
这套打法像极了 Shopify 本身的生长逻辑。到了今天,越南已经跑出了 150–250 家专注于 Shopify 生态的成熟 SaaS 公司。中国出海的对标标的,大概就是 Channelwill(CWILL)或 17track这样聚焦在DTC 运营套件和 Post-Purchase 功能的大陆梯队。而在越南,像 PageFly、FireGroup、GemPages 这种头部生态,年营收早已摸到了几千万美金的门槛。
这些企业还在成长,这次活动的主题是 AI native agent——这群常年游走在全球电商后端的开发者,正在试图用 AI 重新重塑 Shopify 站点的每一个自动化节点。
3
水面下的涌动:
中国供应链与越南 Dropshipping
如果说 SaaS 插件是越南独立站生态的“面子”,那么现场那些提供 dropshipping 建站,供货与履约的服务商,就是撑起这个生态的“里子”。
在这场大会上,我见到了很厉害的一个 Dropshipping 供货商,它的模式是,中国爆品/OEM 供应链在郑州、华南,越南前端运营与代运营中心提供低成本团队、流利英语、TikTok/YouTube 引流,面向北美、澳洲、巴西、东南亚等全球爆发市场,再通过直邮、海外仓、自动化履约完成交付。
这家企业的高管告诉我,他们不仅在郑州,还在越南、澳洲、欧洲都落了办公室。在疫情前,巴西独立站浪潮最热的时候,在 TikTok、YouTube 网创博主的卖课催化下,巴西一夜之间涌现出几十万个独立站小卖家。这些卖家从他们手里拿货,通过中国供应链直邮,爆款涵盖节庆用品、包包、服饰和 POD 产品。
虽然随着这种模式的普及,热潮有所退去,再到 Temu 的到来,竞争更甚。但这套模式现在又迅速复制到了东南亚、澳洲和欧美。
一家支付企业的朋友跟我说了一个数字,不知真假,在越南本地成长出来,面向欧美销售,单年 GMV 流水在 1,000 万美金以上的独立站卖家,已有 100 多家。
Dropshipping 的朋友还告诉我,他们的经营的过程中,存在一个致命的软肋:跳单。当一个卖家通过爆款投流把月 GMV 做到 10 万美金以上,一年有还算不错利润时,他第一件事就是拿钱在中国的广州或深圳养一个专属的 Sourcing 人员,绕过他们这样的中介。
为了不被卖家抛弃,这位朋友的公司也在进化,他们演化出了两种能力:一是角色向上游延伸,主动替卖家去做 ODM、OEM 的角色,跟中国工厂谈判,参与产品的迭代升级与私人定制,把“单纯拿货”变成“绑定供应链资源”;二是角色向下游延伸,直接接入中国的空运与海外仓网络,变成“物流与履约综合解决方案提供商”。
4
生态的融合:本土化与国际化的双向奔赴
在展会现场溜达,能明显感受到一种极度开放、极度躁动的创业氛围。这里有欧美的老外面孔、有越南本地的建站 Agency、有来自美国的谷歌 SEO 优化师,也有空云这种在国内耳熟能详的支付企业。
这让人产生了一个深刻的反思:为什么中国大陆反而鲜少见到如此开放、如此国际化的独立站生态活动?
中国大陆的生态,太重“内卷”与“闭环”:中国的电商力量极其强大,但大部分资源被卷入了平台(亚马逊、Temu)的极致效率战中。做 SaaS 的团队往往重后端(ERP、供应链、WMS),服务的是“大卖”和“企业级客户”。
越南的生态,胜在“桥梁”与“连接”:越南没有中国那样厚重的制造业底座,但它恰恰处于中国供应链与欧美消费者的中枢地带。再加上英语普及率高、用人成本低,它自然而然地选择了一条极具国际化特征的路径——做全局的连接者,吃全球平台的生态红利。
5
中国的独立站生态,
为什么没有孕育出越南这样的服务商体系?
另一个定性,是关于中国出海独立站体系。过去五年到七年,中国涌现出一批以产品驱动的独立站卖家,已有几百上千家,大部分是产品驱动,还有就是流量玩法的卖家,但站群退却、仿品退却,现在还在做的只剩下鞋服饰品类。所以总体可以认为,国内独立站生态本身比较单薄,卖家类型和层次不够丰富,很难孕育出越南那种面向全球中小卖家的服务生态。
但更关键的是:国内独立站服务商没有从一开始出海,拥抱欧美,没有去拥抱 Shopify 品牌体系。只有 Channelwill(CWILL)少数几个服务商在拥抱欧美体系,所以发展出了大量 App。虽然它也是以价格敏感型人群为主,跟越南这批是同频共振的,但国内这种案例太少了。
而国内这一批独立站长大以后,更多是在拥抱欧美最大的服务商,我甚至不知道 Landing page 的优化,他们用的是谁?他们可能用的是 Kikstart?所以国内整体上还是 SLG 大客逻辑,就像 Aftership 放弃中国市场跑到欧美去获客一样——中国市场对这些越南独立站服务商来说,是要打大单的逻辑,但他们过往的产品价格好像又不支持做这件事。
其实我最想要的交流和沟通的,还是欧美的那些大品牌独立站。
因为我们肯定还是立足于中国的独立站品牌,去跟欧美的或者澳洲的年 GMV 千万美金级的这些独立站品牌做互相的交流,建立联系网络。
我们出海的独立站服务商企业,现在走得最远的,可能也就只有一些 dropship 的头部企业,走到了越南、澳洲、欧洲,这就是我们出去的企业里面最主流的一批。
如果还有的话,那可能就是支付,这次我听说 PingPong、空中云汇、万里汇这些在越南做的很不错。但我的理解是,它们一定不是去服务欧美大的那些品牌。真能服务欧美品牌,中国出海可能就只剩一根独苗——AfterShip,但它的面前也有巨大的竞争对手。
题外话:
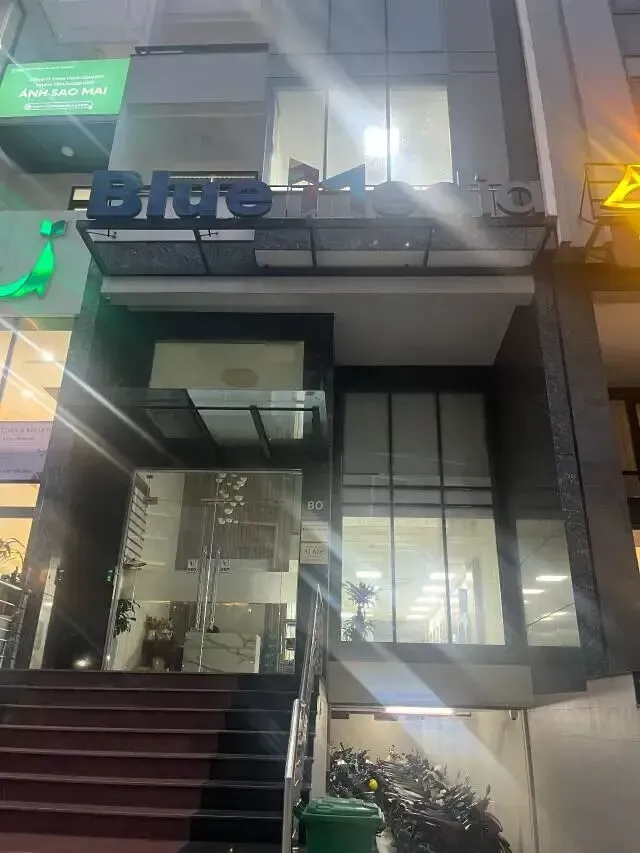
在活动之后,晚上我还去蓝标越南的办公室拜访了一下,感谢蓝标同学的接待,两年前我去胡志明的时候,就见到了他们的同学,有好多人在那里,这次去,好像人数更多了,有六七十号人了,好大一个办公室,而且他们是以极度合规、极度 Local 的方式,在那里帮助雅迪这样的中国品牌企业做越南本地的营销落地,也帮助一些越南头部的企业去做欧美,敢于肉身出海,扎根在当地,跟那几位女性管理者打交道,我想想都感觉这是一个好艰难的事情,真是让人肃然起敬。