



TikTok日区一年,跑出来的都是本土华人
 63
引
言
这两年,做TikTok的人越来越频繁地讨论一个问题:下一个市场在哪?
东南亚进入成熟期,美国的竞争也越来越激烈。平台每开放一个新站点,卖家很快就会算一遍账:市场有多大、达人贵不贵、什么品好卖、现在进去还来不来得及。
日本曾经是最受期待的答案之一。2025年6月30日,TikTok Shop正式进入日本。这里离中国近,供应链和物流方便,又拥有成熟的消费市场。早在开站之前,就已经有中国卖家、服务商和MCN提前布局。
但开站之后,日本的声量一直有些微妙。相比美国站早期的蜂拥而入,以及巴西上线后迅速拉高的GMV,日本TikTok Shop很长时间都没有制造出类似的“淘金热”。在国内跨境圈,讨论日本的人不少,真正把团队和预算押进去的人却没有想象中那么多。
最近,TK观察也和TTS日区头部机构、株式会社Metamars代表星川安奈聊了近一个小时。她长期在日本一线做TikTok Shop。回头看这一年,她说自己最初判断错了两件事:低估了日本消费者接受新购物方式的速度,却高估了日本商家改变自己的速度。
日本站到底走到哪一步了?第一批跑出来的是谁?中国卖家现在进去,还有没有机会?这篇文章,我们就来聊聊TikTok Shop日本站这一年。
01
日本站,终于开始有“量”了
01
日本站,终于开始有“量”了
日本站刚开的时候,平台最缺的是商家、达人和商品。半年时间,这几块供给已经补了上来。截至2025年底,TikTok Shop日本活跃Seller超过5万家,大约是上线初期的3倍;TikTok Shop Creator超过20万人,半年内购买用户增长超过20倍。
但从卖家的实际体感来看,当时的日本站还谈不上很热。今年5月底,CREOK创始人佐佐木健一接受TK观察专访时,仍然形容日本TikTok的“盘子比较小”。大品牌、头部商家没有大规模进场,很多卖家还在测试商品、达人和直播。
星川安奈后来回看这一阶段时,也提到一个很明显的反差。她原本以为日本消费者会更慢,但真正跑下来,消费者接受TikTok购物的速度比预期快;反而是一些已经做了很多年电商的日本商家,更难一下子改掉原来的经营习惯。过去做乐天、亚马逊,商品页、搜索和广告都是比较确定的生意。到了TikTok,商家要持续拍内容、寄样、试错。
星川告诉TK观察,有的商家一听要先拍几十条视频,第一反应还是问:“每一条能卖多少钱?”
真正明显的变化出现在6月底之后。TikTok Shop日本一周年大促期间,单周GMV一度冲到34.59亿日元。大促结束后的7月6日当周,GMV回落至17.85亿日元,但很快重新回到20亿日元以上:7月13日当周27.52亿日元,7月20日当周26.90亿日元,7月27日当周26.76亿日元。进入8月,这个水平基本延续了下来。8月3日当周GMV为22.97亿日元,8月10日当周24.73亿日元,8月17日当周23.20亿日元,8月24日当周又升至26.01亿日元。
周年大促制造了一个高点,但之后两个月,日本站的周GMV依然基本维持在20多亿日元。
从类目来看,美妆、食品和女装已经连续跑在前面。8月24日至30日,美妆个护GMV达到5.78亿日元,食品饮料4.24亿日元,女装及内衣2.77亿日元。手机电子、玩具兴趣、自行车及汽车用品等类目也开始出现规模。拆到具体商品,2026年上半年,日本站时尚类成交靠前的是女装上衣、女装下装和箱包;美妆里是护肤、彩妆和美发;食品里,生鲜冷冻、健康食品以及米面调味品排在前面;家居类已经跑出了玩具、寝具、收藏爱好;家电则集中在美容电器、手机周边和生活家电。
直播的变化则更明显。TK观察此前就曾关注过CREOK的大米直播。彼时,大米是日本站少数已经跑出明显流量的品类之一,CREOK FARM连续3场直播同时在线人数超过8400人,3天累计销售额超过1280万日元。佐佐木后来告诉TK观察,即使是没有粉丝基础的新账号,只要播大米这类已经跑出需求的商品,在线人数也能很快拉到1000至2000人。CREOK也会先用食品直播起号,再逐步切到家居等其他品类。
过去一年,日本TikTok Shop超过70%的GMV来自短视频和直播,其中约六成内容GMV来自直播。8月17日至23日,日本站直播间数量达到1.92万个,创下Kalodata统计以来的新高。
02
第一批跑出来的,很多原本就会卖货
02
第一批跑出来的,很多原本就会卖货
日本站跑了一年,再看目前公开跑出来的一批玩家,会发现很多人在TikTok Shop开站之前,就已经有自己的商品、门店、电商渠道或者直播用户。
2025年11月,日本老牌家电零售商友都八喜开出TikTok Shop官方店“Yodobashi Store”。进入TikTok后,它没有先推电视、相机这些最熟悉的高价家电,而是把重点放在食品、美妆和日用品上。当时日本TikTok Shop开站还不到半年,友都八喜判断,高价家电在直播间的决策门槛更高,食品和日用品更容易成交。为此,公司重新调整货盘,专门搭建直播间,每周直播5天,白天、晚上各播4个小时,一些原本在线下门店工作的员工也开始出镜。
开店一个月后,其TikTok Shop超过90%的销售额来自直播,早期跑出来的商品甚至包括巧克力、年糕等食品。友都八喜原本最擅长卖家电,但到了TikTok,第一步却是先重新选货。
Gap Japan今年也把原来的线下资源用到了TikTok。4月进入TikTok Shop后,Gap让日本线下门店的销售员开始运营TikTok账号。这些店员平时就在门店里回答尺码、版型和搭配问题,现在把试穿、搭配这些内容搬到短视频里。一个月内,门店员工累计发布164条视频,播放最高的一条超过410万次;入驻第二个月,Gap Japan在TikTok Shop的GMV达到首月约200倍。
类似的案例还有Crocs在日本持续做高频自播,Anker集中联动达人和自播,王子制药也把直播做成了日常运营。几家的路径不完全一样,这里不再一一展开,但共同的一点是,它们进入TikTok之前,大多已经在日本有商品、团队或者销售基础。
星川安奈最近梳理日本头部带货达人时,也发现了类似的特点。她告诉TK观察,日本排名靠前的达人里,不少并不是TikTok Shop开站以后才开始做直播。一部分背后有华人团队,另外一些日本主播,此前已经在当地其他平台做了很多年直播。
TK观察此前采访过的日本带货达人京极琉也是其中之一,在开站前就已经开始做TikTok直播,主要围绕美发和美容产品积累用户。开站之后,他很快进入日本区带货榜前列。到了今年,Live Commerce Japan披露,京极琉单月TikTok Shop GMV已经超过1.02亿日元;机构目前拥有294名以上主播,合作企业超过71家,13个独家合作品牌单月GMV合计约2亿日元(这组数据由机构自行披露)。
Nint统计日本TikTok Shop销售额前300名带货者后发现,粉丝5万以下的账号占79%,却贡献了66.2%的销售额;粉丝50万以上的账号只有5个,合计销售额占比仅2.9%。其中甚至有粉丝只有约1.3万的账号,一年卖出了超过3亿日元。
至少在日本站现阶段,粉丝量还没有直接决定卖货能力。
不过,原本会卖货,也不代表到了TikTok一定能卖。星川告诉TK观察,她接触过不少在亚马逊、乐天已经经营得很好的商家,到了TikTok反而一直没有跑起来。有日本商家甚至直接跟她说:“TikTok一个月的销量,还不如我乐天一天。”对这些公司来说,原来的生意已经足够稳定。如果还要另外组织两三个人拍短视频、做直播、寄样,再花时间试错,这笔账未必划算。
第一批跑出来的人,大多不是从零开始。但原来的货、团队和经验,到了TikTok能不能重新跑通,还是另一回事。
03
中国卖家,为什么还没大规模冲进去?
03
中国卖家,为什么还没大规模冲进去?
日本开站之前,TK观察曾判断,新市场早期最大的机会之一,就是竞争对手还不算多。彼时日本本土企业对新渠道反应偏慢,中国卖家又熟悉TikTok的内容、达人和投流打法,只要能解决主体、履约和本土团队,理论上有机会先吃到一轮红利。
一年过去,红利确实出现了,只是和很多人想的不太一样。消费者已经开始买,GMV也在往上走,但日本站并没有迅速变成一个可以把美国、东南亚打法原样复制过去的市场。
最明显的差别,还是货。日本本身不缺商品。亚马逊、乐天、便利店、商场已经提供了足够多的选择。中国卖家过去在其他新兴市场常用的低价、爆款逻辑,到了日本首先要回答的,是为什么消费者要换一个商品。
星川告诉TK观察,她见过商家把东南亚已经卖出几万、几十万件的商品直接带到日本,内衣还是简单的塑料膜包装,上面英文、中文混在一起。货本身未必差,但日本消费者会看包装、细节,也会看商品过去的评价。这一点,其实TK观察去年开站前就提醒过。当时的判断是,日本新市场第一阶段仍然会有大类目刚需品的红利,但随着市场往后走,品牌、内容和精细化运营的重要性会越来越高。
现在看,这个变化已经提前出现了。
平台周年数据里,日本超过70%的GMV来自短视频和直播;在GMV规模最大的Seller群体中,视频带来的成交有90%以上来自Creator Affiliate。也就是说,到了日本站,商家想真正把量做大,已经越来越绕不开内容和达人。
问题也恰恰出在这里。日本站Creator已经超过20万人,但真正会卖货的人没有看起来那么多。星川告诉TK观察,按照她们近期观察,上个月真正产生过带货业绩的达人大约只有8000人。另一边,平台已经有超过5万家活跃Seller。充电宝、蛋白粉这样的类目,同一时间可能有二十多个商家在争几个合适的达人,有的头部达人后台甚至排着上千个商家。
所以日本现在会出现一种很有意思的错位:日本商家有货、有渠道,也更懂消费者,但很多人在乐天、亚马逊甚至线下已经有稳定的生意,没有那么强的动力重新组织团队,每天拍视频、寄样、做直播,再等一个不确定的结果。
TK观察今年5月专访CREOK时,对方也提到,日本成熟主播仍然很少,传统达人转做TikTok带货的意愿也不算高;日本大品牌迟迟没有大规模进场,还有一个原因是原有线下和经销渠道已经足够重要,TikTok上的促销和低价甚至可能打乱原来的价格体系。
中国卖家刚好相反。供应链快,内容测试快,投流也敢花钱,但对日本当地的商品、语言、达人和消费习惯没有那么熟。
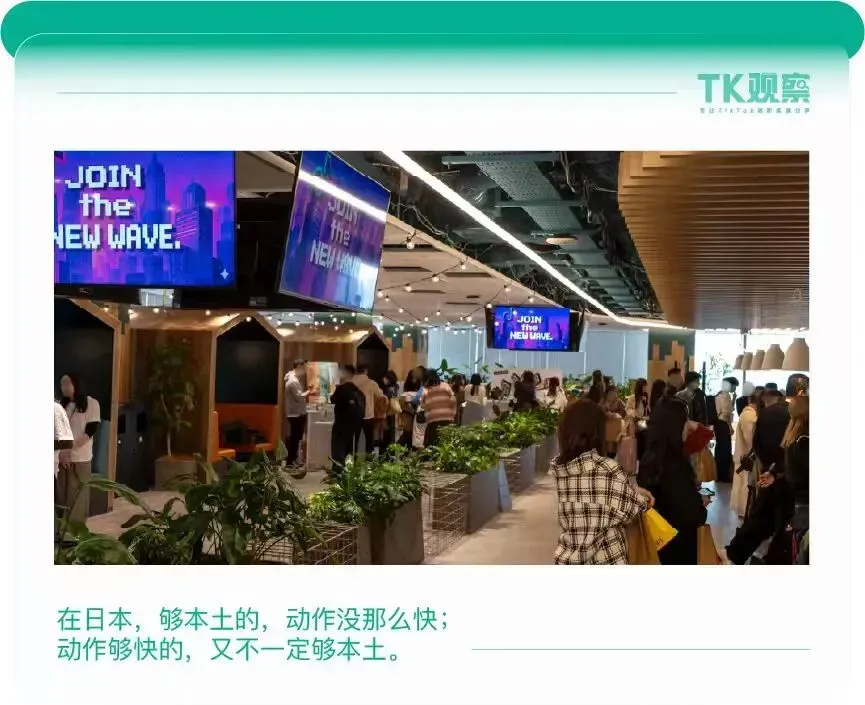
于是现在的日本站,够本土的,动作没那么快;动作够快的,又不一定够本土。这可能才是日本过去一年没有出现美区式“淘金热”的原因之一。
星川接触过一些已经在欧美做得很大的中国商家,进入日本后继续铺矩阵、加广告。有的广告做到几百万播放,有的店也很快冲出几千甚至上万单,但最后重新算广告、团队和运营成本,前一两个月反而亏掉了两三百万元。反过来看,她目前观察到真正已经赚钱的一批中国卖家,反而做得更“重”:人到了日本,货到了日本,团队也放在日本,甚至直接配会日语的人做直播。
还有一笔账,过去做TikTok Shop时很容易被忽略。日本用户并不一定在TikTok看到商品之后,就直接在TikTok下单。TikTok今年3月委托Macromill进行的调查显示,53%的日本TikTok周活用户曾在TikTok发现商品后,到TikTok之外完成购买。今年英欧日大会上,平台披露的花西子日本案例也很典型:上线TikTok日本10天后,其品牌词在亚马逊日本站的搜索量环比上涨180%,销量上涨超过70%。
所以,日本站并不是没有红利。消费者已经开始买,平台还在增长,真正能稳定带货的达人也远远没有饱和。只是早期比的是谁先开店,现在越来越像是在比,谁能先把货、内容、达人和日本原来的电商渠道接起来。
对中国卖家来说,这可能才是日本真正难的地方,也是现在最大的机会。