



直播,是不是TikTok美区的未来?
 283
引
言
美国直播电商,并不是从TikTok开始的。
早在TikTok Shop正式进入美国之前,Whatnot已经在卖球星卡、潮玩和收藏品。
它的直播间很少见到国内那种连续讲品、反复报机制的场面。更多时候,一件商品摆到镜头前,主播报出起拍价,用户开始竞价,倒计时结束,最高出价者拿走商品。
这套玩法在美国跑得很快。2025年,Whatnot GMV超过80亿美元。到了2026年上半年,它已经再次完成超过80亿美元GMV。今年8月完成新一轮融资后,公司估值达到200亿美元。
Whatnot至少证明了一件事:美国消费者愿意在直播间花钱。
TikTok Shop进入美国后,直播也很快成为平台重点推动的卖货方式之一。
2023年9月,TikTok Shop正式在美国上线。此后三年,美区GMV一路增长。到2026年上半年,美国市场GMV已经达到118亿美元,同比增长103%,然而直播在TikTok美区电商的份额一直不高。Momentum Works数据显示,2025年上半年,LIVE还占TikTok Shop美国归因GMV的14%;到2026年上半年,这一比例已经降到8.2%。同期,Shop货架占比升到了51.4%。
有意思的是,直播本身其实还在增长。今年上半年,美国直播购物销售额同比增长超过一倍,直播场次增长60%以上,直播总时长增长80%以上。也就是说,直播开得更多、播得更久,卖出去的货也更多了,但整个TikTok Shop跑得更快,直播在其中所占的份额反而变小了。按常理,直播卖货如果越来越撑不起大盘,平台应该少花点力气。
但TikTok今年以来,先后上线LIVE Auction、Price Cut和Group Deal,把拍卖、砍价、拼团这些玩法继续塞进直播间,当然中间也出现过一点波折。8月底,因为履约和消费者体验问题,TikTok Shop美区一度暂停了100%直邮店铺的竞拍权限。TK观察从内部人士处获悉,这次暂停并不意味着平台放弃直播拍卖。目前,部分千万级大商的竞拍权限已经陆续恢复,新锐商家也将逐步恢复。与此同时,做了40多年电视购物的QVC,也在TikTok上加快开播。2025年,QVC和HSN通过TikTok Shop获得了接近100万名美国新客户。
一边是直播占比下降,一边是平台继续加功能、老牌电视购物公司继续进场。这就留下了一个问题:如果直播还没有成为TikTok Shop美国最主要的卖货方式,TikTok为什么还要继续做?TikTok美区电商的未来之战,在不在直播领域?本期TK观察给大家带来一线思考与总结。
01
美国没有长出一个“中国直播间”
01
美国没有长出一个“中国直播间”
直播占比不高,并不等于美区直播这几年没有进步。
2024年,TikTok Shop美国市场GMV约90亿美元,LIVE贡献约10%。到了2025年上半年,这一比例一度升到14%。
有变化的,还有直播间里的人效。TK观察在2025年美区半年度总结中统计,2025年1月至6月,有动销的直播达人月度人均GMV从3803美元提升至6526美元;整个上半年,直播达人的平均动销率约为47%,相比2024年提升约18%。同期,短视频仍然贡献了美区一半左右的成交,但从单个带货达人的产出来看,直播的人效已经明显提高。
也就是说,直播不是卖不动。一些真正跑出来的直播间,甚至已经能做到相当不错的产出。
今年6月,TK观察通过第三方数据Proboost调研发现,美区本土排名靠前的TikTok直播团队,日常每小时产出大约在2000至3000美元;国内团队播美区,头部水平则大约在1000至2000美元。
到了大促,这个差距还会被拉开。2025年黑五期间,美区本土头部团队每小时直播产出可以达到1万至2万美元,而国内团队播美区的头部水平大约在2500至6000美元。
美区不是没有能卖的大直播间,只是这样的直播间还不够多。
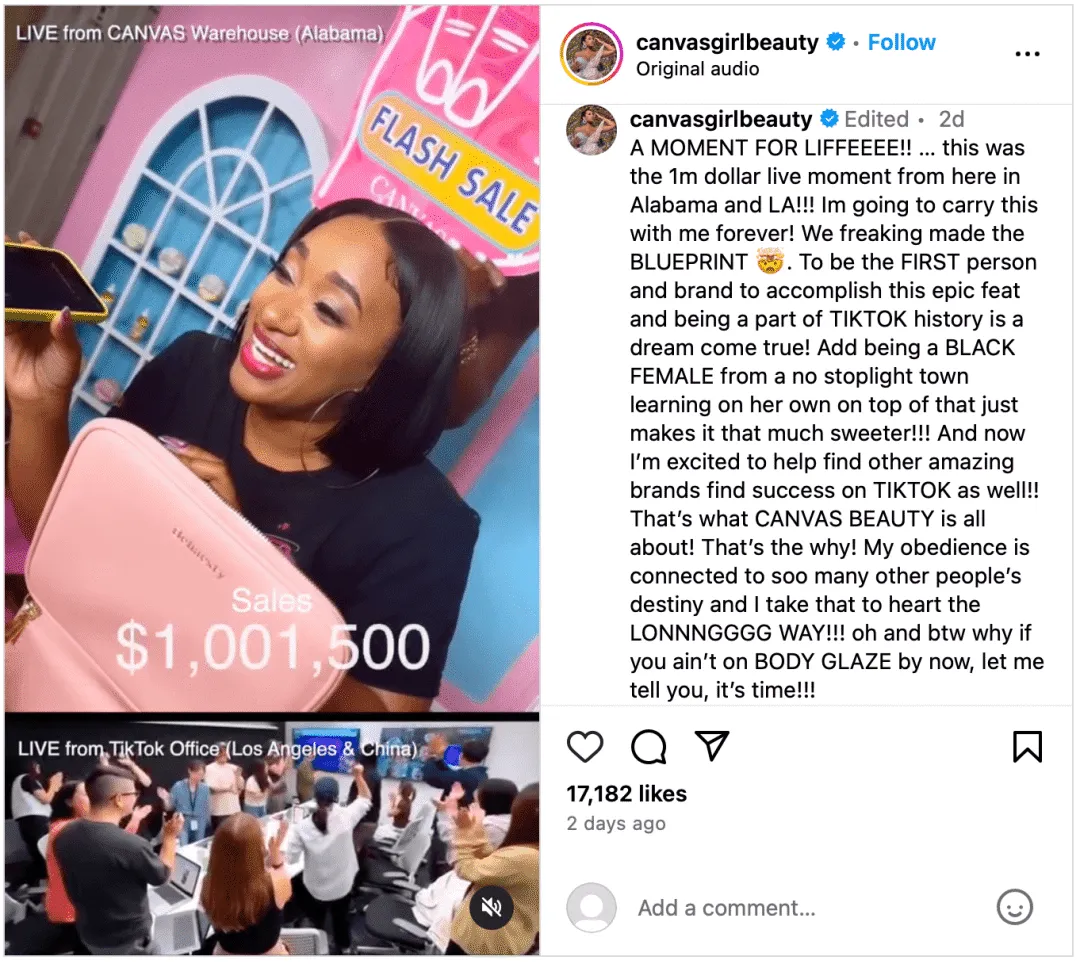
这一点,TK观察此前采访遥望科技时也讨论过。
2025年上半年,美区TikTok电商成交仍以短视频为主,遥望却把美国业务的重点放在直播。遥望科技总裁方剑当时给出的判断是,直播的效率更高,美区直播占比也会继续提升,只是这个过程不会像中国那么快。
国内抖音电商早期同样以短视频带货为主,之后才迅速转向直播。但美国消费者形成直播购物习惯需要更长时间,因此美区以短视频为主的阶段,也可能持续得更久。
现在回头看,这个判断至少说中了前半部分。
直播确实没有消失。今年上半年,TikTok美国直播购物销售额同比增长超过一倍,直播场次增长60%以上,总直播时长增长80%以上。
但TikTok Shop整体跑得更快。于是到了2026年上半年,LIVE在美区归因GMV中的占比反而降到了8.2%,Shop货架则超过一半。
这里其实能看出美国和国内一个很明显的差别。
国内直播电商最热的时候,一间头部直播间本身就是一个购物入口。
用户知道主播什么时候开播,会提前进直播间等某个商品,甚至先看主播今天卖什么,再决定自己买什么。
美国消费者还没有普遍养成这种习惯。
很多人依然是在刷视频的时候看到商品,感兴趣之后点进商品页,看价格、评论和其他款式,最后再决定下不下单。
TK观察此前采访美国本土从业者时,对方也提到,美国娱乐直播其实发展得很早,缺的是直播购物的习惯。现阶段,短视频仍然是TikTok最主要的引流方式,直播要继续往上走,还需要时间。
所以,美区直播走到今天有一个挺特别的状态:
好的直播间已经可以卖很多货,但美国还没有出现足够多这样的直播间。
平台可以让更多商家开播,也可以让他们播得更久,但直播最终还是得回答一个最简单的问题:
一个原本正在刷短视频的美国用户,为什么要停下来,在同一个直播间里待上20分钟,甚至一个小时?
02
TikTok在美国换了套直播打法
02
TikTok在美国换了套直播打法
TikTok还在琢磨怎么让美国人习惯直播购物时,Whatnot已经先把直播卖货做出了规模。
而且它跑出来的方式,和TikTok早期的直播间很不一样。
TK观察早在2025年就曾分析过Whatnot:这家公司最早并不是直播平台。两位创始人本身就是收藏爱好者,2019年先从Funko Pops交易做起,还会对卖家寄来的商品逐一验真。后来,他们发现用户已经开始私下通过Instagram直播拍卖收藏品,于是顺势把直播加入平台。
在Whatnot上,用户买东西基本都发生在直播间里,商品价格也很少一开始就完全定死。一张球星卡、一只潮玩或者一件中古商品被摆到镜头前,主播报出起拍价,直播间里的用户不断往上加价。
有人出20美元,另一个人出25美元。倒计时快结束时,又有人突然加价。谁出得最高,东西就归谁。
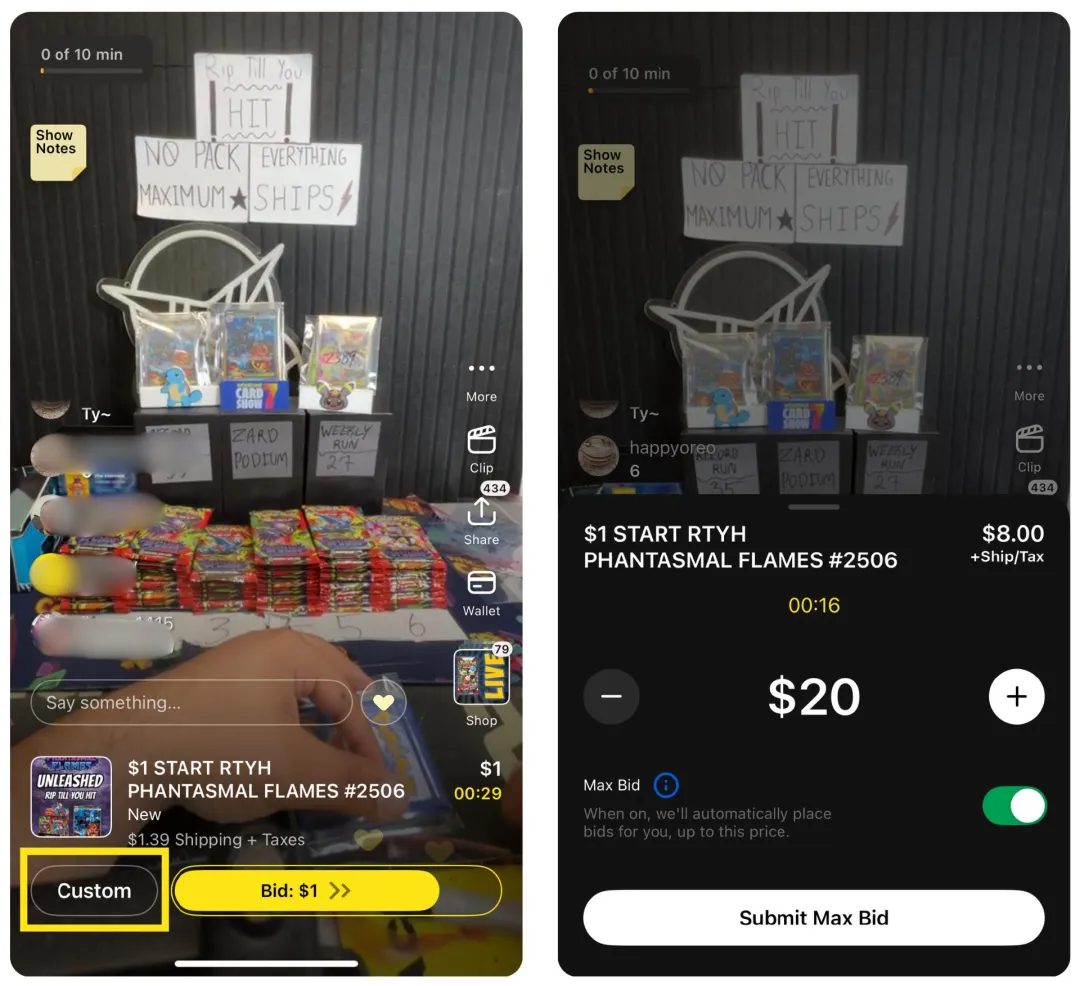
这套玩法很适合美国本来就成熟的收藏品市场。
TK观察此前的判断是,Whatnot真正做对的一点,在于它先有收藏社区,再做直播交易。平台上的很多主播,本身就是卡牌玩家、收藏家或者垂类商家,对商品足够熟悉,直播时既卖东西,也讲藏品。
到2025年,Whatnot在美国整体的GMV已经超过80亿美元,其中约90%来自直播;平台当年新增账号超过2000万,约53%的卖家将直播作为主要收入来源。
和TikTok放在一起看,差距更明显。
据TK观察统计,2025年Whatnot在美国的直播GMV约70亿美元,TikTok Shop美区直播GMV约20亿美元。TikTok的用户规模远高于Whatnot,但单看直播卖货,前者当时只有后者不到三分之一。
事实上,TikTok并不是今年突然想到做拍卖。TK观察曾在2025年9月协助TikTok美区邀请近20位收藏品、卡牌、建盏、水晶等类目的商家,进行直播拍卖专项测试。
到了今年,TikTok开始正式把这套玩法往更多跨境卖家中推。
4月,使用直播拍卖功能的跨境POP商家日均拍卖业绩较3月增长超过200%。其中,香氛品牌GiftExpress通过连续3至5轮拍卖,一小时直播曝光超过9万次;美妆商家Beautyfindslive采用低价起拍、快速轮转的方式,单月直播GMV超过90万美元。
今年5月,TikTok还专门针对跨境卖家举办了直播拍卖宣讲。官方当时给出的玩法也不只一种:有的商家可以整场做拍卖,有的把拍卖当作引流工具,还有的只在直播间流量高峰插入倒计时竞拍,刺激用户继续留下来。
之后上线的Price Cut和Group Deal,也沿着类似思路往前走。拍卖要等结果,Price Cut要凑参与人数,Group Deal要等成团。对TikTok来说,这些玩法最直接的作用,就是给用户多一个留在直播间里的理由。
TK观察今年和多位TikTok美区直播卖家交流后也发现,无论转化、互动还是用户停留,带拍卖的直播普遍好于常规直播。
但把直播做得更有意思,只解决了一半问题。
另一半是:谁能天天播、长期播?
QVC做电视购物已经40多年。主播拿着商品站在镜头前,展示、试用、讲卖点,再配上限时价格——这套事情它比绝大多数TikTok卖家都熟。
问题在于,观众不再守着电视看了。
TK观察今年5月分析QVC时提到,2014年美国还有约1.02亿有线电视、卫星电视及电信电视用户;到2024年底,这一数字已经降到不足5000万,而且仍在继续流失。
QVC也在跟着观众往手机上走。2024年,它正式进入TikTok Shop。目前,QVC主账号已经积累约140万粉丝,并保持较高频率的直播和短视频更新。
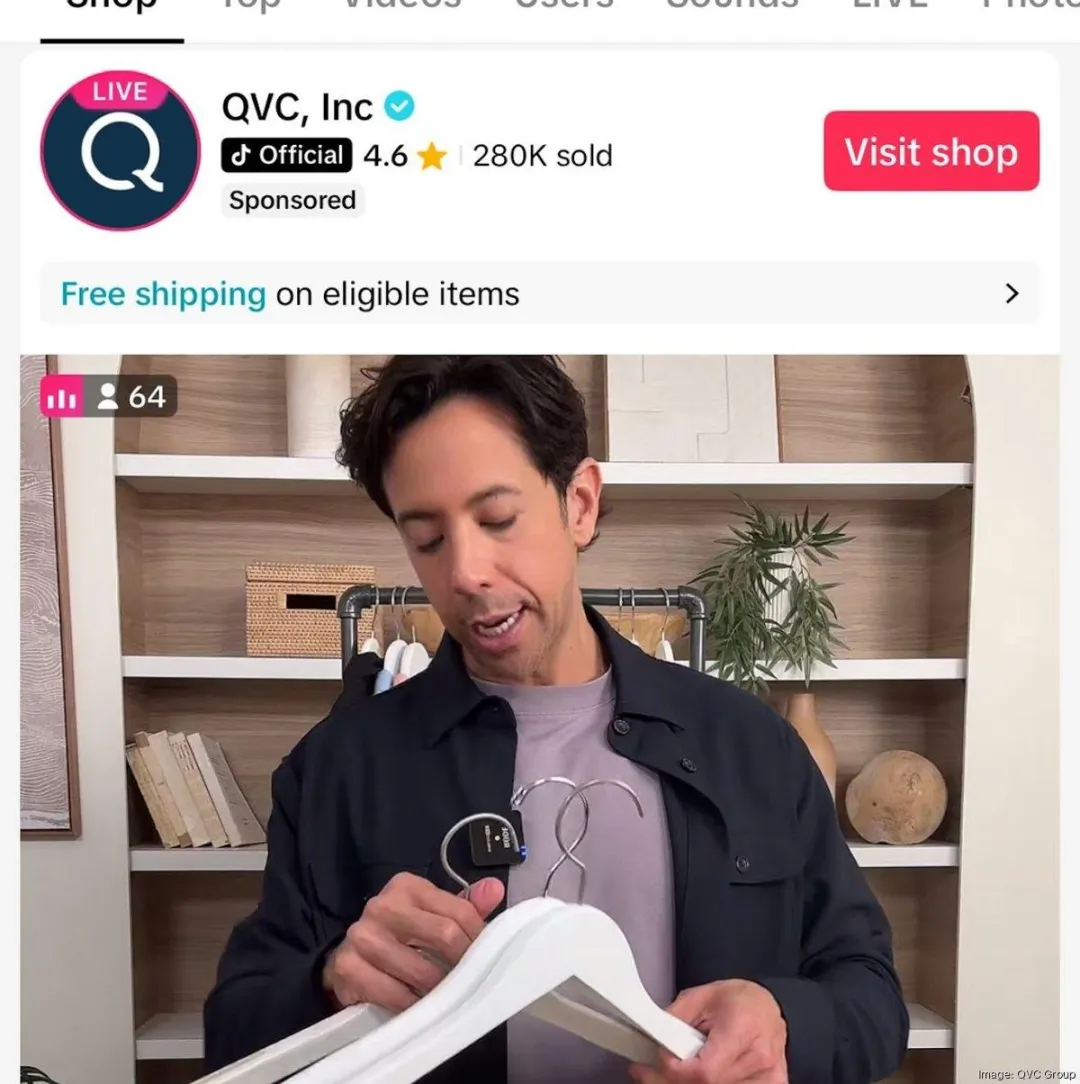
从资源上看,它几乎是TikTok最适合做直播的一类卖家。
QVC拥有现成的主播、选品团队、品牌资源、商品和仓储体系。普通品牌要从头招人、搭直播间、排班、备货,QVC过去几十年一直就在干这些事。
但TK观察此前对QVC账号的观察,也给这件事泼了一点冷水。
QVC进入TikTok之后,部分短视频虽然能拿到不错的播放量,但评论和互动并不算高;真正互动较好的内容,往往是品牌创始人联动,或者带有“回忆杀”色彩的内容。
有用户会留言说,“以前经常看QVC,但已经好多年没看了。”
可老用户还记得QVC,不等于他们会继续在TikTok上买QVC的货。电视时代,用户可以坐在屏幕前听主播慢慢介绍;到了TikTok,用户随时可以划走,也可以直接去Shop搜同款。QVC原来那套电视购物经验,仍然要重新适应TikTok。
不过,TikTok显然需要QVC这样的卖家。普通Seller带进来的可能只是几十款、几百款商品,QVC背后却有大量品牌、商品、主播和履约能力。
而且,这类卖家已经开始变多。今年3月,美国美妆零售商Sally Beauty正式入驻TikTok Shop,计划陆续上架超过1000款商品,其中既有自有品牌,也有其他第三方美妆品牌,订单直接由自己的配送中心发货。Ulta Beauty也在同月进入TikTok Shop,成为首批把多品牌零售体系搬进平台的美国美妆零售商之一。
然而再多玩法、再成熟的直播团队,最后还是要回到账上:
这么多人、这么长的直播时间,最后到底能不能赚钱?
03
直播到底能不能赚钱?
03
直播到底能不能赚钱?
直播做得再热闹,最后还是要算账。
TikTok Shop美国站目前大多数商品每卖出一单,平台会收取6%左右的Referral Fee。商家如果通过达人带货,还要另外支付佣金;TikTok后台允许商家自行设置达人合作佣金,不同商品、达人之间差距很大。
这还只是平台和达人拿走的部分。一场直播要有人播,也要有人在后台盯着商品、评论、库存和投流。再算上样品、折扣、仓储、配送和退货,一场看起来卖了不少钱的直播,最后能留下多少利润,要打一个问号。
今年TikTok甚至还在给直播拍卖继续补贴。
TikTok Shop美国官网目前给LIVE Auction卖家提供最高3个百分点的Referral Fee减免,活动持续到9月30日。平台愿意直接减免费用,也能看出TikTok还在花力气推动更多商家尝试直播拍卖。
所以到了卖家这里,问题其实很具体。
卖10万美元不难理解。
难的是这10万美元GMV做完,账户里到底能剩多少钱。
来自江苏的女装品牌卖家,2023年入局美区便开始做直播,他们直接选品了一些服饰运到了美国,然后聘请了“高颜值”的白人外籍主播,再加上运营和场控,准备把国内抖音的直播模式直接搬运到海外,一年下来,亏损预估超300万。
来自广州白云区的美区直播卖家,早期先通过水晶产品在美区站稳了脚跟,后又通过直播带货全托管服饰取得了单月超500万美金的结果,成为了头部。
杭州的东南亚直播卖家,2022年就开始做TikTok,他们通过与商家合作带货的模式,赚取佣金,只是当时的客单价还偏低,且当时有不少商家是以“清库存”的心态把货品放到TTS平台,于是在主推链接库存不稳定、整体客单价低、毛利率低的情况下,半年时间也亏损了超百万。
同样另外一个东南亚直播卖家,主营箱包类目,在东南亚市场多个国家开展了直播业务,他们通过复用国内抖音的经验+自有货盘,再结合了一个直播间辐射多个市场的策略,将人效比做到了极致,在TTS东南亚月销超百万美金。
所以做TikTok直播,有人赚钱,有人亏钱,有人适合东南亚,有人适合美区,核心还是取决于你的优势基因在哪里,这笔账,也决定了谁更适合长期做直播。
对低毛利卖家来说,平台佣金、达人佣金、投流、折扣和直播团队一层层加上去,GMV做得再大,利润也可能很薄。
品牌算的账不太一样。一场直播除了当场卖货,还能做新品展示、产品讲解和用户互动。有些消费者看完直播后,会去Amazon、独立站或者其他渠道下单,这部分成交也很难全部算回直播间。
EMARKETER今年8月在分析TikTok Shop时也提到了这种“halo effect”:TikTok产生的需求并不全部留在TikTok Shop里,一部分消费最终会发生在品牌官网、其他零售平台或者线下渠道。
所以品牌愿意花的钱,未必只看一场直播赚了多少。
对TikTok而言,只要直播能让用户多停一会儿、多看几个商品、多完成几笔交易,平台就有继续投入的理由。
但这并不意味着直播会成为美区卖家的标配。
短视频更容易批量生产,Shop买东西更直接,直播却始终需要主播、时间和一整套运营团队。最后真正能留下来的,还是那些账能算得过来的人。
卖家要赚钱,品牌愿意花钱,平台也得觉得这笔投入值得。
所以,直播会不会成为TikTok美区最大的卖货方式,现在还不好说。
但从今年继续加拍卖、砍价、拼团,再到QVC这类卖家持续进场,TikTok显然还没准备把直播放到一边。货架更适合已经知道自己要买什么的人,直播则把展示、互动和下单放在了同一个画面里。
只要TikTok还想让用户在刷内容的时候顺手把东西买了,直播就不会这么快退场。